

- واکسن آنفلوانزا برای بیماران مبتلا به سرطان؛ چه زمانی و چه نوع واکسنی مناسب است؟
- ایمونوتراپی پیش از کمورادیوتراپی در سرطان ریه؛ مطالعه AFT-16 چه میگوید؟
- دارورسانی موضعی سرطان با CEB-01؛ رویکردی نوین برای کاهش عود و سمیت درمان
- تأیید FDA برای زانیداتاماب در درمان خط اول سرطانهای HER2-مثبت معده، محل اتصال مریـمعده و مری
- سوکلیتینیب چیست؟ نتایج امیدوارکننده یک داروی جدید برای لنفوم سلول T مقاوم
- داروساز؛ حلقهای کلیدی در مبارزه جهانی با سرطان
- دستور جمعآوری فوری مکمل اسلیپ مد بی اس کی
- درمان بیماری لثه با امگا ۳ و آسپرین؛ آیا میتوان مصرف آنتیبیوتیک را کاهش داد؟
- ادغام استرازنکا و بریستول مایرز؛ آیا اَبَرغول جدید داروسازی جهان متولد میشود؟
- اولوموراسیب؛ امید تازه برای درمان سرطان لوزالمعده
- هند نخستین واکسن تب دانگ را تأیید کرد؛ QDENGA در سال ۲۰۲۷ وارد بازار میشود
- تأیید نخستین قرص ترکیبی استامینوفن و ناپروکسن؛ تسکین درد تا ۱۲ ساعت
- داروهای GLP-1 ممکن است خطر قطع عضو در بیماران دیابت نوع ۲ را کاهش دهند
- فونیو چیست؟ غلهای باستانی با شاخص گلیسمی پایین و فواید متابولیک
- ملاتونین شاید به کاهش درد مزمن اسکلتیعضلانی کمک کند؛ نتایج یک متاآنالیز
تأکید بر اخذ عوارض ۲ تا ۱۰ درصدی؛
شفاف شدن عوارض کالاهای آسیب رسان سلامت برای نخستین بار در بودجه
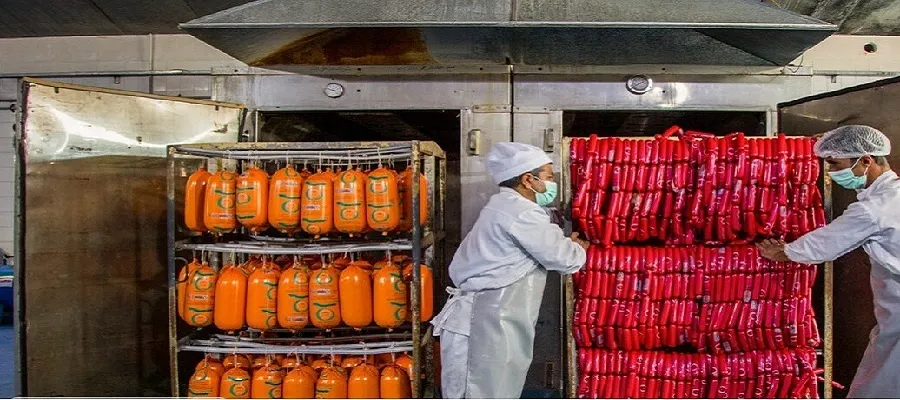
اخذ عوارض از کالاهای آسیب رسان اگرچه موضوع جدیدی نیست و پیش از این در قوانینی چون مالیات بر ارزش افزوده بر آن تاکید شده اما در لایحه بودجه سال آینده این موضوع به صراحت مورد تاکید قرار گرفته و سهم هر وزارتخانه از آن نیز مشخص شده است.
به گزارش گروه غذا و دارو سرطان نیوز، اخذ عوارض از محصولات و مواد و خدمات زیانآور سلامت در فروردین ۱۳۹۳ در سیاستهای کلی سلامت مطرح شد و پس از آن دولت و مجلس در جریان تصویب قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) در سال ۹۴ آن را در قوانین موضوعه کشور نهادینه کردند.
بر اساس ماده ۴۶ این قانون، هرگونه تولید و واردات و عرضه کالاها و خدمات آسیب رسان به سلامت و داروهای با احتمال سوء مصرف، مشمول عوارض خاص تحت عنوان عوارض سلامت است؛ فهرست خدمات و اقدامات و کالاهای آسیب رسان به سلامت و داروهای با احتمال سومصرف توسط وزارت بهداشت، درمان و آموزش پزشکی و درصد عوارض (حداکثر ۱۰ درصد ارزش کالا) برای این کالاها در ابتدای هر سال توسط کارگروهی با مسئولیت وزارت بهداشت، درمان و آموزش پزشکی و با عضویت وزارتخانههای امور اقتصادی و دارایی، تعاون، کار و رفاه اجتماعی و صنعت، معدن و تجارت و سازمان مدیریت و برنامه ریزی کشور تعیین و ابلاغ می شود.
انواع فرآوردههای گوشتی و غذاهای آماده مصرف، نوشیدنیها و فرآوردههای آنها، روغن نیمه جامد، انواع سس سالاد و مایونز، فرآورده های سرخ شده در روغن بر پایه سیب زمینی و غلات مانند چیپس و پفک، شیرینی تر، فرآوردههای کاکائویی، تافی و آبنبات، سیگار و محصولات دخانی مشمول این عوارض هستند.
همچنین در زمینه کالاهای آرایشی نیز خدمات تاتو و طراحی پوست، رنگ مو و بی رنگ کننده مو، فرآوردههای صاف کننده، فر کننده و کراتینه های مو، کاشت ناخن، خدمات بنزه سازی پوست از طریق اشعه ماورای بنفش (سولاریم) نیز مشمول اخذ عوارض کالاهای آسیب رسان هستند.
فهرست کالاهای مشمول این عوارض را اینجا بخوانید.
علاوه بر آن در قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ نیز بار دیگر اخذ مالیات از کالاهای آسیب رسان به سلامت مورد تاکید قانونگذار قرار گرفت و ماده ۲۶ این قانون به همین موضوع یعنی نوشابههای قندی گازدار و بدون گاز و سایر کالاهای آسیبرسان به سلامت اختصاص یافت.
بر اساس این قانون، نوشابههای قندی گازدار و بدون گاز و سایر کالاهای آسیبرسان به سلامت (به استثنای کالاهای موضوع بند «ت» این ماده) تولید داخل مشمول مالیات و عوارض با نرخ ۱۶ درصد و واردات آنها مشمول مالیات و عوارض با نرخ ۳۶ درصد است.
با این رویکرد عوارض دومی هم بر این کالاها وضع شد تا میزان مصرف کالاهای مضر برای سلامت کاهش یابد.
وضع دو نوع عوارض بر یک گروه کالایی در سال های گذشته موجب شده بود تا درآمدها و هزینه کرد آن شفافیت لازم را نداشته باشد و به همین منظور دولت در لایحه بودجه ۱۴۰۴ تصمیم گرفت تا بندهایی از تبصره سلامت لایحه را به این امر اختصاص دهد.
در بند (ت) تبصره ۱۶ لایحه دولت مقرر شده بود، در اجرای بند ۱۰ سیاستهای کلی سلامت ابلاغی مقام معظم رهبری، عوارض کالاهای آسیب رسان موضوع ماده ۴۸ قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) مصوب ۱۳۹۴ حداقل ۲ درصد و حداکثر ۱۰ درصد تعیین شود.
سازمان امور مالیاتی کشور مکلف است علاوه بر مالیات و عوارض موضوع ماده ۲۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ نسبت به وصول عوارض موضوع این بند اقدام نماید؛ منابع حاصل از اجرای این بند در اختیار وزارتخانههای بهداشت، درمان و آموزش پزشکی ۷۰ درصد، آموزش و پرورش ۲۰ درصد و ورزش و جوانان ۱۰ درصد قرار خواهد گرفت تا در چهارچوب ماده ۴۸ قانون مذکور هزینه شود.
همچنین در بند (ث) همین تبصره دولت مقرر کرده بود: به منظور تحقق بند ۱۰ سیاستهای کلی سلامت و در اجرای تبصره ۵ ماده ۳۹ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، سازمان امور مالیاتی کشور موظف است معادل ۱۰ درصد از منابع حاصل از مالیات و عوارض کالاهای آسیبرسان به سلامت و انواع سیگار و محصولات دخانی موضوع بندهای (پ) و (ت) ماده (۲۶) قانون مذکور، به منظور توسعه زیرساختهای بهداشتی و درمانی مورد نیاز وزارت بهداشت، درمان آموزش پزشکی در روستاها و مناطق کمبرخوردار بر اساس اولویتهای تعیین شده توسط دانشگاه/دانشکده علوم پزشکی و خدمات بهداشتی درمانی هزینه گردد.
اقدامی برای شفافیت
کمیسیون تلفیق بودجه مجلس شورای اسلامی در جریان بررسی لایحه دولت، این دو بند را ادغام کرد و در گزارش نهایی خود به صحن مجلس چنین نوشت: در اجرای بند ۱۰ سیاستهای کلی سلامت ابلاغی مقام معظم رهبری، عوارض کالاهای آسیب رسان موضوع ماده ۴۸ قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) مصوب ۱۳۹۴ حداقل ۲ درصد و حداکثر ۱۰ درصد تعیین میگردد.
سازمان امور مالیاتی کشور مکلف است علاوه بر مالیات و عوارض موضوع ماده ۲۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ نسبت به وصول عوارض موضوع این بند اقدام نماید. منابع حاصل از اجرای این بند در اختیار وزارتخانههای بهداشت، درمان و آموزش پزشکی ۷۰ درصد آموزش و پرورش ۲۰ درصد جهت زیرساخت بهداشتی مدارس و ورزش و جوانان ۱۰ درصد قرار خواهد گرفت تا در چهارچوب ماده ۴۸ قانون مذکور هزینه گردد.
همایون سامه یح نجف آبادی عضو کمیسیون بهداشت و درمان مجلس شورای اسلامی درباره اینکه چرا در لایحه بودجه سال آینده بار دیگر بحث کالاهای آسیب رسان سلامت مطرح شده است، به خبرنگار اجتماعی ایرنا گفت: در سال های گذشته در قالب لایحه بودجه عددی به عنوان عوارض کالاهای آسیب رسان به سلامت به طور دقیق دیده نمی شد؛ این امر سبب شده بود تا درآمد ناشی از این بخش برای دولت نیز شفاف نباشد.
نماینده مردم کلیمیان در مجلس خاطر نشان کرد: با این اقدام در سال آینده هم سهم کالاهای آسیب رسان به سلامت و عوارض دریافتی از آنها روشن میشود و هم هر یک از وزارتخانههای بهداشت، آموزش و پرورش و ورزش و جوانان سهم خود را از این محل می دانند.
وی اخذ عوارض از کالاهای آسیب رسان به سلامت را یکی از اقدامات دولت برای ارتقای سواد سلامت مردم دانست و ابراز امیدواری کرد که با این اقدامات مصرف موادغذایی مضر سلامت نیز در سبد خانوارها کاهش یابد.
منبع:ایرنا




پربازدید های روز

آخرین اخبار
پربحث ترین
واکسن آنفلوانزا برای بیماران مبتلا به سرطان؛ چه زمانی و چه نوع واکسنی مناسب است؟
واکسن آنفلوانزا برای بیماران سرطانی چه زمانی تزریق شود؟ با انواع واکسن، زمان واکسیناسیون در شیمیدرمانی و نکات مهم پیشگیری از آنفلوانزا آشنا شوید.
 رویکرد پژوهشگران ایرانی برای درمان سرطانهای پیشرفته با هدفگیری ریزمحیط تومور
پروفسور محمداسماعیل اکبری از بررسی رویکردی برای درمان سرطانهای پیشرفته با هدفگیری FAP در ریزمحیط تومور و استفاده از FAPI و رادیوایزوتوپها خبر داده است.
آیا پزشکی بدترین شغل دنیاست؟
آیا پزشکی بدترین شغل دنیاست؟ دکتر پوریا عادلی در یادداشتی به دشواریهای حرفه پزشکی، رابطه پزشک و بیمار، اعتماد، مسئولیت حرفهای و معنای طبابت میپردازد.
آیا در سرطان پستان Luminal A میتوان رادیوتراپی را حذف کرد؟ نگاهی به نتایج مطالعه LUMINA
مطالعه LUMINA بررسی کرد آیا در زنان منتخب مبتلا به سرطان پستان Luminal A با خطر بسیار پایین عود، میتوان پس از جراحی حفظ پستان رادیوتراپی را حذف کرد؛ نتایجی امیدوارکننده اما نیازمند پیگیری طولانیمدت.
 آیا فقط بیماران دارای ENE یا حاشیه مثبت به کمورادیوتراپی پس از جراحی نیاز دارند؟
تحلیل جدید دادههای RTOG 9501 و EORTC 22931 نشان میدهد ENE و حاشیه مثبت عوامل پرخطر مهمی هستند، اما شاید بهتنهایی پیشبینیکننده قطعی سود از کمورادیوتراپی پس از عمل نباشند.


پرطرفدارترین